Představte si situaci: Podepíšete smlouvu o hypotéce, protože banka vám schválila nejvyšší možnou částku a úrok vypadá lákavě. O dva roky později skončí fixace, sazba vyskočí o dvě procenta a vy zjišťujete, že měsíční splátka žere veškerý volný rozpočet rodiny. Zní to jako noční můra? Pro tisíce českých domácností je to realita. Hypotéka není jen půjčka na dům; je to dlouhodobý závazek, který může trvat 20 až 30 let. Jedna špatná rozhodnutí vás může stát statisíce korun nebo dokonce střechu nad hlavou.
V dnešní době, kdy se průměrná realizovaná sazba nových hypoték pohybuje kolem 5,10 % (data ČBA za září 2026), už neplatí pravidlo „vezmu první nabídku“. Trh se změnil a chyby, které byly v éře levných peněz tolerovány, jsou teď drahé. Tento článek vám ukáže konkrétní pasti, do kterých lidé padají, a jak jim elegantně uniknout. Nejde o teorii, ale o praxi - co si ověřit, na co se zeptat a proč nesmíte věřit slepě nikomu, kdo má provizi.
Nesmyslné srovnávání pouze úrokové sazby
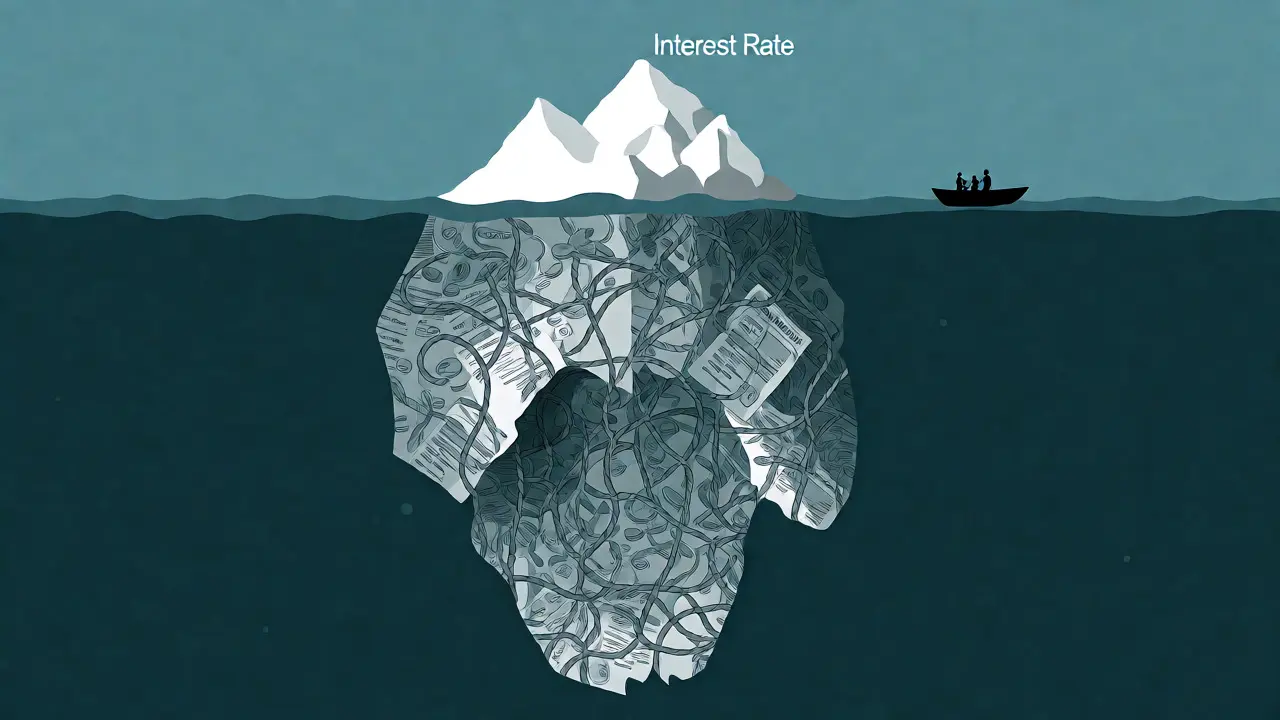
Většina lidí začíná výběr hypotéky porovnáním úroku. Banka A nabízí 4,8 %, banka B 4,9 %. Zdá se, že výhra je jasná. Jenže to je past. Úroková sazba je jen špička ledovce. Skutečným měřítkem nákladnosti úvěru je RPSN (Roční procentní sazba nákladů). Ta zahrnuje nejen úrok, ale i poplatky za zpracování, odhad nemovitosti, vedení účtu a povinná pojištění.
Proč je to důležité? Představte si, že banka s nižším úrokem vám naúčtuje poplatek za zpracování 10 000 Kč a nutí vás platit 500 Kč měsíčně za balíček služeb. Banka s vyšším úrokem tyto poplatky nemá. Po přepočtu na celkovou dobu splácení může být ta „dražší“ varianta ve výsledku levnější. Vždy si vyžádejte kalkulaci, která bude obsahovat kompletní náklady. Nikdy nepodepisujte na základě reklamního sloganu „od 4,5 %“, pokud nevidíte finální RPSN pro vaši specifickou situaci.
Život na hranici: Problém maximální schválené částky
Banky mají své modely pro posuzování úvěruschopnosti. Pokud vám banka schválí hypotéku na 6 milionů korun, neznamená to, že ji bezpečně zvládnete splácet. Znamená to pouze, že podle jejich tabulek máte dostatečný příjem k pokrytí aktuální splátky. Co když ale přijde inflace, zdraží energie nebo jeden z partnerů ztratí práci?
ČNB doporučuje provádět tzv. stresový test. Spočítejte si, jak by vypadala vaše splátka, kdyby úroková sazba vzrostla o 2 procentní body (což je historicky běžné kolísání). Také si promyslete scénář, kdy by jeden z příjmů v domácnosti dočasně vypadl. Pokud by tato situace znamenala, že musíte sahat do rezerv nebo prodávat majetek, vezměte si menší hypotéku. Bezpečnost přednost před velikostí bytu. Ideální je, aby celkové dluhové zatížení (DSTI) nepřesáhlo 40-45 % čistého příjmu domácnosti.
Podcenění vlastních zdrojů a riziko nízkého odhadu
Mnoho kupujících utratí všechny úspory na akontaci a spoléhají se, že banka financuje zbytek. Jenže banka neposkytuje úvěr na kupní cenu, ale na hodnotu nemovitosti stanovenou jejím odhadcem. Tento ukazatel se nazývá LTV (Loan-to-Value, poměr výše úvěru k hodnotě nemovitosti).
| Položka | Kupní cena | Bankovní odhad | Doplatek z vlastních zdrojů |
|---|---|---|---|
| Situace A (Optimistická) | 5 000 000 Kč | 5 000 000 Kč | 0 Kč (pokud LTV umožňuje 100 %) |
| Situace B (Realistická) | 5 000 000 Kč | 4 500 000 Kč | 500 000 Kč + případné navýšení akontace |
Jak vidíte v tabulce, pokud odhadce řekne, že byt stojí méně než jste zaplatili, rozdíl musíte doplatit hotově. Chybou je proto nemít rezervu navíc. Navíc, nikdy nekupujte nemovitost bez nezávislé technické inspekce. Bankovní odhadce řeší primárně prodejní hodnotu, ne to, zda neteče střecha nebo zda není vadné elektroinstalace. Tyto skryté vady pak zaplatíte vy, často z peněz, které jste chtěli ušetřit.
Volba fixace: Hra na ruletu nebo pojistka?
Fixace je období, během kterého banka nemůže změnit vaši úrokovou sazbu. Volba délky fixace je jedním z nejcitlivějších rozhodnutí. Krátká fixace (např. 2 roky) bývá často levnější, ale riskujete, že po jejím skončení narazíte na vysoké sazby. Dlouhá fixace (5-10 let) stojí více upfront, ale dává vám klid a predikovatelnost.
Jak vybrat správně? Neřiďte se předpověďmi analytiků, kteří se mýlí stejně často jako házení mincí. Řiďte se svou životní situací. Plánujete v bytě bydlet déle než 7 let? Máte stabilní zaměstnání a nechcete řešit refinancování? Pak delší fixace dává smysl. Plánujete do tří let stěhování nebo prodej? Pak krátká fixace nebo variabilní sazba mohou být výhodnější, i když dražší, protože minimalizují pokuty za předčasné splacení. Pozor na pokuty! Při předčasném splacení hypotéky během fixovaného období vám banka může účtovat náhradu účelně vynaložených nákladů. Vždy si nechte spočítat přesnou částku před podpisem.
Slepá důvěra v hypotečního poradce
Hypoteční poradci jsou všude. Slíbí vám nejlepší nabídku na trhu a vyřízení zdarma. Je to tak? Poradce obvykle pracuje na provizi, kterou mu platí banka. To nemusí být problém, ale vytváří to konflikt zájmů. Některé banky vyplácejí vyšší provize za produkty, které nejsou pro klienta nutně nejvýhodnější (např. drahé pojištění schopnosti splácet).
Ověřte si, zda je poradce registrován u ČNB (Česká národní banka). Zeptejte se ho přímo: „Kdo vám platí provizi?“ a „Jaké další nabídky mi nedoporučil a proč?“. Dobrý poradce vám ukáže i varianty, které jsou horší, a vysvětlí, proč zvolil právě tu vaši. Pokud cítíte tlak na rychlý podpis nebo slyšíte fráze typu „garantujeme schválení“, zbystřete. Smlouvu si vždy nechte přečíst doma, ideálně právníkem, který nepracuje na provizi.
Ignorování drobných písmenek: Pojištění a poplatky
Banky často podmiňují zvýhodněnou sazbu sjednáním dalších produktů. Typicky jde o pojištění nemovitosti a pojištění schopnosti splácet. Pojištění nemovitosti je logické - chrání zástavu. Ale pojištění schopnosti splácet je často velmi drahé a plní podmínky hůře, než si myslíte. Může mít dlouhé čekací lhůty, výluky u chronických nemocí nebo limity plnění.
Zjistěte si, zda můžete pojištění sjednat u externí pojišťovny. Často zjistíte, že externí nabídka je poloviční ceně a kryje širší spektrum rizik. Také si ověřte poplatky za vedení účtu. Některé banky účtují 100-200 Kč měsíčně, což za 30 let činí desítky tisíc korun. Tyto „drobnosti“ se sčítají a významně ovlivňují celkový přeplatek.
Refinancování jako nástroj, ne záchranné lano
Až skončí fixace, budete muset řešit novou sazbu. Buď u stávající banky, nebo přejdete jinam. Refinancování je skvělý nástroj, jak ušetřit, pokud jsou nové sazby nižší. Ale pozor na past prodlužování doby splatnosti. Mnoho lidí refinancuje hypotéku a prodlouží ji z 20 na 30 let, aby snížili měsíční splátku. Tím ale dramaticky zvyšují celkový úrok placený bance.
Při každém refinancování si dejte na stůl tři čísla: současnou splátku, novou splátku a celkovou částku, kterou bance zaplatíte do konce splácení. Pokud prodloužení splatnosti znamená, že zaplatíte o půl milionu víc, stojí vám to za ten pocit lehčího rozpočtu dnes? Často ne. Lepší je zachovat původní horizont splatnosti a snížit splátku pouze díky nižší sazbě.
Checklist: Jak postupovat krok za krokem
- Stanovte si limit: Určete maximální měsíční splátku, kterou zvládnete i při růstu sazeb o 2 %.
- Zkontrolujte nemovitost: Proveďte právní audit (katastr) a technickou inspekci před podpisem rezervační smlouvy.
- Sbírejte nabídky: Oslovte minimálně 3 banky. Vyžádejte si písemné nabídky včetně RPSN a všech poplatků.
- Porovnejte detaily: Neporovnávejte jen úrok. Porovnejte LTV, podmínky mimořádných splátek, pokuty za předčasné splacení a ceny pojištění.
- Rezervujte si čas: Nikdy nepodepisujte smlouvu pod tlakem. Přečtěte si vše doma.
- Plán B: Mějte připravenou likvidní rezervu alespoň na 6 měsíců splátek, která nebude vázaná v nemovitosti.
Co dělat, když banka zamítne mou žádost o hypotéku?
Nejprve si vyžádejte písemné zdůvodnění zamítnutí. Nejčastějšími důvody jsou negativní záznam v registru dlužníků (BRKI/SOLUS), nedostatečná úvěruschopnost nebo nízký odhad nemovitosti. Pokud je problém v registru, zkuste dluhy vyřešit nebo počkat, až záznam zmizí. Pokud jde o úvěruschopnost, zvažte přidání spoludlužitele nebo snížení požadované částky. Zamítnutí u jedné banky neznamená automatické zamítnutí u ostatních, protože každá banka používá mírně odlišné metodiky posuzování.
Je lepší fixace 2 roky nebo 5 let?
Neexistuje univerzální odpověď. Krátká fixace (2 roky) je vhodná pro lidi s nestabilními příjmy, kteří plánují brzký prodej nemovitosti, nebo pro ty, kteří očekávají pokles sazeb. Dlouhá fixace (5+ let) je vhodná pro konzervativní klienty, kteří chtějí mít klid a jistotu rozpočtu, zejména pokud plánují v nemovitosti bydlet dlouhodobě. V současné době (podzim 2026) je trh nejistý, takže kombinace střednědobé fixace (3-5 let) může být dobrým kompromisem mezi rizikem a nákladem.
Musím sjednat pojištění schopnosti splácet u banky?
Zákonně ano, pokud to banka vyžaduje jako podmínku pro poskytnutí úvěru, ale nemusíte sjednat přímo její produkt. Většina bank akceptuje pojištění od jiné pojišťovny, pokud splňuje určité parametry (krytí pracovní neschopnosti, invalidity, smrti). Často je výhodnější sjednat si vlastní pojištění, kde máte větší kontrolu nad rozsahem krytí a nižší cenu. Vždy si ale nechte potvrdit, že externí pojištění banka akceptuje, ještě před jeho sjednáním.
Jak funguje předčasné splacení hypotéky?
Můžete splácet hypotéku rychleji, než bylo sjednáno. U většiny bank je možné jednou ročně provést bezpoplatkové mimořádné splacení (obvykle do výše 20 % původní jistiny). Pokud chcete splatit více nebo celou hypotéku před koncem fixace, banka si může účtovat náhradu účelně vynaložených nákladů. Tato náhrada je zákonem omezena (max. 1 % z předčasně splacené částky, pokud do konce fixace zbývá více než 1 rok). Vždy si tuto částku předem vyžádejte od banky.
Kdy je nejlepší čas začít řešit refinancování?
Ideální je začít řešit refinancování 6 až 9 měsíců před koncem aktuální fixace. Banky potřebují čas na vyřízení nových smluv a odhadů. Pokud začnete příliš pozdě, můžete skončit na tzv. „penalizující sazbě“, která je po skončení fixace, ale před sjednáním nové, často velmi nevýhodná. Navíc,早期 jednání vám dá prostor pro vyjednávání lepších podmínek s konkurenčními bankami.