Víte, že většina lidí, kteří si koupí byt na investici, přeceňuje svůj výnos o celých 15 až 25 procent? Ano, přečtli jste správně. Mnoho začínajících investorů vidí číslo 6 % ročně v kalkulačce realitního portálu, radostně podepisuje kupní smlouvu a za rok zjistí, že reálně vydělali sotva 4 %. Rozdíl není ve štěstí, ale v tom, jak počítáte výnos z pronájmu. V České republice nestačí jen vydělit měsíční nájem od ceny bytu. Musíte započítat daňové paušály, neobsazenost, opravy a administrativu. Pokud chcete vědět, zda se vám investice skutečně vrátí dříve než na spořicím účtu nebo v dluhopisech, potřebujete přesný vzorec, který zohledňuje českou realitu.
Rozdíl mezi hrubým a čistým výnosem: Proč vás první číslo klame
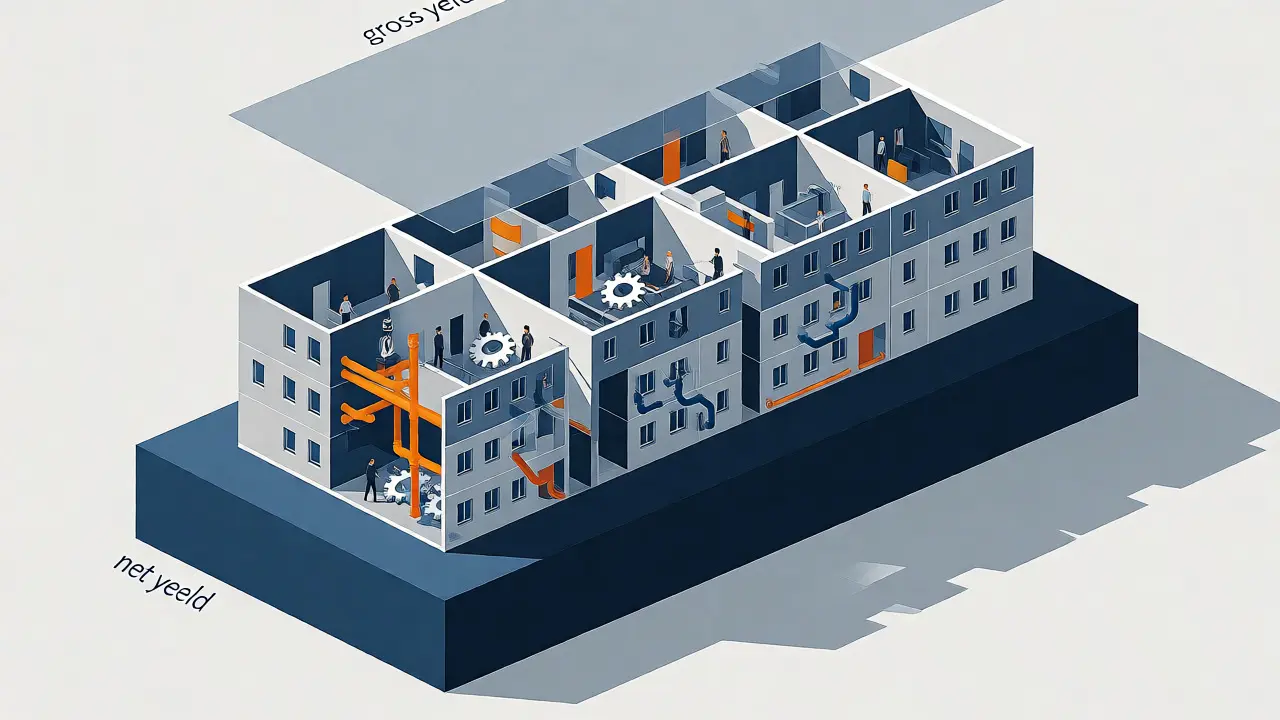
Největší past čeká na začátku. Většina makléřů a inzerátů uvádí tzv. hrubý výnos. Ten je jednoduchý na výpočet: vezmete roční nájemné, vydělíte ho pořizovací cenou nemovitosti a máte procento. Zní to skvěle, dokud nezjistíte, že z tohoto příjmu musíte zaplatit everything else. Hrubý výnos ignoruje provozní náklady, které jsou v Česku vysoké a často podceňované. Profesionální investoři používají čistý výnos. Ten bere v úvahu všechny peníze, které skutečně zůstanou na vašem účtu po zaplacení daní, oprav, pojištění a poplatků správci. Bez tohoto rozlišení je vaše investiční rozhodnutí slepé. Představte si, že kupujete auto za 300 tisíc a myslíte si, že jezdíte zadarmo, protože benzín platíte z kapesního, ale zapomínáte na servis, STK a povinné ručení. U nemovitostí je to stejné, jen částky jsou vyšší.
| Metoda | Vzorec (zjednodušeně) | Přesnost pro ČR | Kdo ji používá |
|---|---|---|---|
| Hrubý výnos | (Roční nájem / Cena) × 100 | Nízká (ignoruje náklady) | Začátečníci, makléři |
| Čistý výnos (Cash Flow) | ((Nájem - Náklady - Daň) / Investice) × 100 | Vysoká (reálná situace) | Profesionálové, fondy |
| Metoda "10 měsíců" | (10 × Měsíční nájem / Investice) × 100 | Střední (odhaduje neobsazenost) | Drobní investoři |
Jak správně stanovit investiční náklady
Chyba číslo jedna u nás doma je, že lidé do investičních nákladů zahrnou pouze cenu, kterou zaplatili prodávajícímu. To je ale jen špička ledovce. Celkové investiční náklady (CAPEX) musí obsahovat vše, co stálo cestu k tomu, aby byl byt obydlený a pronajímatelný. Počítejte s tímto seznamem:
- Pořizovací cena: Částka uvedená v kupní smlouvě.
- Poplatky při převodu: Notářské poplatky (pokud nejsou v ceně), katastrální poplatek (obvykle hrazený kupujícím, cca 2 000 Kč).
- Rekonstrukce a vybavení: Pokud byt potřebuje malování, novou kuchyňskou linku nebo vestavěné skříně, tyto náklady jdou do investice. Nejsou to běžné náklady na provoz, ale zvýšení hodnoty aktiva.
- Realitní provize: Pokud jste kupovali přes makléře, jeho odměna (typicky 3-5 % z ceny) je součástí vstupní investice.
Příklad z praxe: Koupíte byt v Pardubicích za 2 500 000 Kč. Makléři dáte 75 000 Kč, notáři 15 000 Kč a na základní vybavení pro nájemníky (postel, pračka, spotřebiče) utratíte dalších 80 000 Kč. Vaše skutečná investice není 2,5 milionu, ale 2 670 000 Kč. Když pak počítáte výnos ze 2,5 milionu, automaticky si ho nafukujete.
Provozní náklady a riziko neobsazenosti
Tady se láme chleba. Jakmile máte byt připravený, začne běžet čas a s ním i náklady. V českém prostředí musíme být konzervativní. Průměrná neobsazenost bytů v ČR se pohybuje kolem 1-2 měsíců ročně. To zní málo, ale pokud počítáte s plným obsazením, lžete si do kapsy. Doporučuji do modelu vždy zakalkulovat alespoň jeden měsíc prázdného bytu ročně, kde nepřijde ani koruna, ale stále platíte zálohy na energie a služby, pokud nejsou na nájemníkovi.
Dále přichází řada s pravidelnými výdaji:
- Správa nemovitosti: Poplatek SVJ (společenství vlastníků jednotek). Typicky 10-20 Kč/m², ale v Praze může jít i výše. Toto platíte vy jako vlastník, pokud si to nedohodnete jinak s nájemníkem (což se u dlouhodobých nájmů dělá zřídka).
- Opravy a údržba: Pravidlo palce říká, že byste měli odkládat 0,5-1,5 % z hodnoty nemovitosti ročně na opravy. Bydlí tam studenti? Bude to více. Klidná rodina? Méně. Ale nikdy to není nula. Prasklá pračka, vytopený soused, rozbitý zámek - to všechno stojí peníze.
- Pojištění: Povinné ručení majitele bytu proti vodě a požáru. V roce 2026 počítejte s částkou 1 500-3 000 Kč ročně podle velikosti a lokality.
- Daň z nemovitosti: Lokální daň, kterou platíte obci. Odvíjí se od plochy zastavěných místností a koeficientů města. V menších městech je zanedbatelná, v Praze už citelnější.
Daňový efekt: Jak stát bere svůj díl
Nesmíte opomenout daně. Příjem z pronájmu je zdanitelný příjem z kapitálového majetku nebo z podnikání. Většina drobných investorů využívá režim "ostatní příjmy" s možností uplatnění výdajového paušálu. Aktuálně (podle legislativy platné v roce 2026) můžete uplatnit 30% výdajový paušál z příjmů, což znamená, že daníte pouze 70 % svého hrubého nájmu. Sazba daně je 15 % (pro příjmy do určitého limitu, jinak 23 %).
Pojďme si to ukázat na číslech. Řekněme, že máte hrubý roční příjem z nájmu 120 000 Kč (10 000 Kč/měsíc). 1. Uplatníte 30% paušál: 120 000 × 0,30 = 36 000 Kč výdajů. 2. Základ daně: 120 000 - 36 000 = 84 000 Kč. 3. Daň (15 %): 84 000 × 0,15 = 12 600 Kč. 4. Sociální a zdravotní pojištění: U příjmů z nájmu nad určitý limit (aktuálně cca 100 000 Kč ročně čisté) vzniká povinnost platit sociální a zdravotní pojištění. To je často ten skrytý zabiják výnosu. Přesné částky se mění s vyměřovacím základem, ale počítejte s tím, že stát si vezme další desítky tisíc korun, pokud jste OSVČ nebo máte jiné příjmy, které vás posunují do vyšších pásem. Pro jednoduchost v tomto textu předpokládáme, že jste zaměstnanec a nájem je vedlejší činnost, kde se platí jen daň z příjmu, ale ověřte si aktuální limity na stránkách finanční správy.
Příklad výpočtu čistého výnosu v praxi
Pojďme spočítat konkrétní případ bytu v Ostravě nebo Plzni, který se dobře pronajímá.
Vstupy:
- Cena bytu + rekonstrukce + poplatky: 2 000 000 Kč
- Měsíční nájem: 12 000 Kč
- Neobsazenost: 1 měsíc/rok (příjem jen 11 měsíců)
- Měsíční náklady (SVJ, energie placené majitelem, pojištění): 2 000 Kč
- Rezerva na opravy: 1 000 Kč/měsíc
Výpočet:
- Hrubý roční příjem: 12 000 Kč × 11 měsíců = 132 000 Kč.
- Roční provozní náklady: (2 000 Kč + 1 000 Kč) × 12 měsíců = 36 000 Kč. (Poznámka: Opravy platíte celý rok, i když je byt prázdný).
- Zisk před zdaněním: 132 000 - 36 000 = 96 000 Kč.
- Daň z příjmu: Předpokládejme uplatnění paušálu na příjem 132 000 Kč. Výdaje 30 % = 39 600 Kč. Základ daně 92 400 Kč. Daň 15 % = 13 860 Kč. (Zjednodušeně, bez SP/ZP pro tento příklad).
- Čistý roční zisk: 96 000 - 13 860 = 82 140 Kč.
- Čistý výnos: (82 140 / 2 000 000) × 100 = 4,1 %.
Vidíte ten rozdíl? Hrubý výnos by byl (144 000 / 2 000 000) = 7,2 %. Reálný čistý výnos je ale jen 4,1 %. Je to stále lepší než inflace v některých letech, ale mnohem méně vzrušující než těch 7 %.
Kdy se investice nevyplatí?
Existují situace, kdy je výnos z pronájmu negativní nebo zanedbatelný. Stává se to zejména u starších panelových bytů ve špatných lokalitách, kde jsou vysoké poplatky SVJ kvůli energetické náročnosti budovy. Pokud platíte 3 000 Kč měsíčně za energie a SVJ, a nájem je jen 9 000 Kč, váš prostor pro manévrování je minimální. Každá větší oprava vás dostane do mínusu na půl roku.
Druhým rizikem je hypotéka. Pokud financujete byt úvěrem, musíte do výpočtu započítat úroky. Úroková sazba hypoték kolísá. Při sazbě 5 % se může stát, že váš čistý výnos po odečtení splátky bude nulový nebo záporný. Hypotéka funguje jako páka - zvyšuje výnos z vlastního kapitálu, ale také násobí riziko. Pokud byt stojí prázdný tři měsíce, stále platíte bance. To bolí.
Tipy pro maximalizaci výnosu
Jak zlepšit ty smutné 4 %? Nemůžete změnit trh, ale můžete optimalizovat své náklady a příjmy.
- Krátkodobý vs. Dlouhodobý pronájem: Airbnb v turistických centrech (Praha, Český Krumlov) může přinést výnos 8-10 %, ale provozní náklady jsou 2-3x vyšší (úklid, check-in, marketing). Pro venkov nebo satelity velkoměst je dlouhodobý pronájem bezpečnější volbou s nižšími starostmi.
- Snížení neobsazenosti: Dobré fotky a rychlá reakce na poptávky zkracují dobu hledání nájemníka. Každý den prázdného bytu je ztráta.
- Daňová optimalizace: Pokud pronajímáte více nemovitostí, zvažte založení živnosti nebo společnosti (s.r.o.). V s.r.o. si můžete odpisovat amortizaci bytu (2 % ročně) a některé náklady efektivněji. Poradte se s účetním, ale u jedné nemovitosti se to často nevyplatí kvůli administrativní zátěži.
- Renovace za minimální náklady: Někdy stačí nové malování, moderní svítidla a kvalitní fotka, abyste zvýšili nájem o 1 000 Kč měsíčně. Tato investice se vrátí během jednoho roku.
Závěr: Buďte skeptický k číslům
Výnos z pronájmu není o tom, jak rychle vyděláte první euro, ale o tom, kolik vám zůstane na konci roku po všech strastech. V roce 2026, kdy jsou ceny nemovitostí stabilizované a úrokové sazby stále vyšší než v éře levných peněz, je důraz na čistý výnos kritický. Neposlouchejte makléře, kteří vám slibují 6 % zisku "bez starostí". Spočítejte si to sami, použijte konzervativní odhady nákladů a pamatujte na daně. Pokud vám vyjde čistý výnos nad 4,5 % po zdanění a bez hypotéky, je to solidní pasivní příjem. Pod 3 % se vyplatí porovnat alternativy, jako jsou ETF fondy nebo dluhopisy, které mají nulovou administrativní zátěž.
Co je lepší, hrubý nebo čistý výnos?
Čistý výnos je jediný relevantní ukazatel pro rozhodování. Hrubý výnos slouží pouze k rychlému filtrování nabídek, ale nezohledňuje daně, opravy a neobsazenost, což vede k systematickému přecenění ziskovosti o 15-25 %.
Jak započítat neobsazenost bytu?
Doporučuje se počítat s průměrnou neobsazeností 1-2 měsíce ročně. Ve výpočtu tedy uveďte příjem pouze za 10-11 měsíců, zatímco fixní náklady (pojištění, rezervy) počítejte za 12 měsíců.
Platí se daň z nájmu i když mám paušál?
Ano, daň z příjmu fyzických osob se platí vždy. Paušál (aktuálně 30 %) snižuje základ daně, nikoliv samotnou daň. Pokud překročíteCertain limity příjmů, mohou se týkat i odvody na sociální a zdravotní pojištění.
Je výnos 4 % dobrý?
V současné době (2026) je čistý výnos 4-5 % považován za akceptovatelnou hranici pro bezrizikovější nemovitosti. Nad 5 % jde o atraktivní investici, pod 3 % je výhodnější zvážit jiné formy investování s nižší administrativou.
Mám počítat amortizaci bytu?
Amortizace (odepisy) je účetní metoda, která nesnižuje vaši hotovost (cash flow), ale snižuje daňový základ. Do výpočtu čistého výnosu z pohledu hotovosti ji přímo nezapočítávejte jako výdaj, ale využijte ji pro snížení daně, pokud jste plátce daně z příjmů právnických osob nebo uplatňujete skutečné výdaje.